
Introducción y planteamiento del problema:
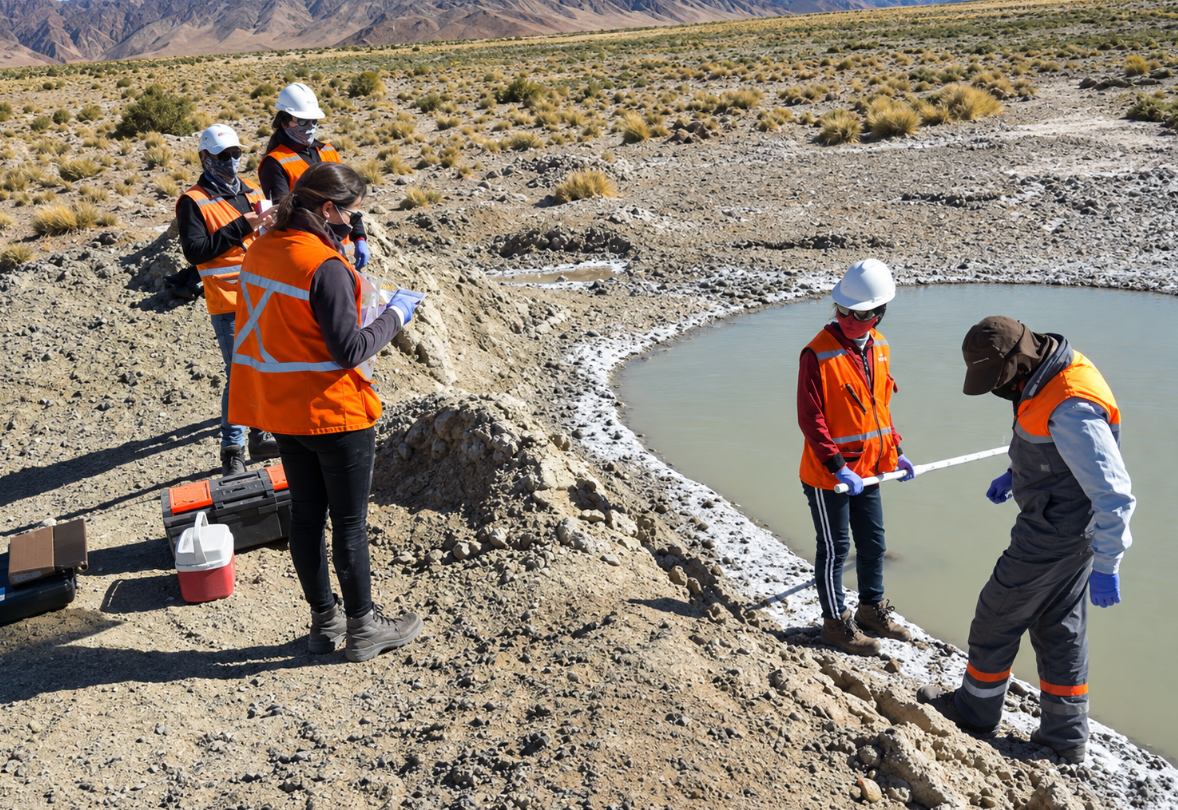
El Organismo de Evaluación y Fiscalización Ambiental (OEFA) es el organismo encargado, entre otros, de la fiscalización y sanción en materia ambiental, en los sectores de minería (mediana y grande) e hidrocarburos. Esta función comprende la facultad de investigar la comisión de posibles infracciones administrativas sancionables y la de imponer sanciones.
Para el ejercicio de la potestad sancionadora, el OEFA cuenta con órganos resolutivos de primera instancia: la Dirección de Fiscalización y Aplicación de Incentivos (DFAI) y de segunda instancia: el Tribunal de Fiscalización Ambiental (TFA). Estas instancias se enfrentan a un desafío epistemológico constante: la dependencia de la prueba técnica para determinar la existencia de infracciones ambientales.
Frente a este escenario, en el presente artículo se analizará cómo se manifiesta la valoración racional de la mencionada prueba técnica en la actuación del TFA, a partir de una muestra cualitativa para el examen de la fiabilidad y el control de la prueba técnica y científica.
Para ello, es necesario establecer desde la epistemología jurídica que la prueba técnica, es aquella que aporta conocimientos especializados, habilidades o destrezas operativas para registrar o asegurar la evidencia (como las cadenas de custodia, profundidades de muestreo o fechas de notificación); y, como un subtipo de esta prueba técnica está la prueba científica, donde el conocimiento se obtiene mediante la aplicación estricta del método científico (como los informes de ensayo de laboratorio) (Simons Pino, 2017). Esta última variante destaca por su naturaleza intrínsecamente probabilística y por requerir controles de calidad y tecnologías metodológicamente válidas para suministrar información útil en la determinación de la verdad empírica sobre los hechos (Gascón Abellán, 2013; Taruffo, 2014).
Asimismo, la valoración racional de la prueba debe ser entendida como la operación cognoscitiva mediante la cual el decisor determina el grado de apoyo empírico que los elementos de juicio aportan a las hipótesis fácticas en controversia (Ferrer Beltrán, 2013). Esta operación se realiza mediante la aplicación de estrictos criterios de lógica y probabilidad inductiva (Taruffo, 2013). Esto genera distancia de cualquier apreciación meramente subjetivista o basada en la íntima convicción del decisor (Taruffo, 2014).
Adicionalmente, para esta evaluación se seleccionaron únicamente dos categorías centrales: (i) la fiabilidad de la prueba y (ii) el control de la prueba. Estas categorías constituyen herramientas analíticas construidas a partir del marco doctrinal revisado y se emplean en este artículo para examinar la actuación del TFA frente a la prueba técnica y científica. A partir de ellas se examinan cuatro resoluciones emitidas por el TFA, identificando en cada caso el problema de fiabilidad que presenta la prueba y la forma en que el Tribunal ejerce su control sobre esta.
Fiabilidad de la prueba técnica y necesidad de control por el decisor
Conforme a lo expuesto en la doctrina, cuando las pruebas se presentan como científicas, tiende a atribuirles una condición de infalibilidad y validez. No obstante, los avances científicos y técnicos han evidenciado que su fiabilidad no es absoluta, sino que depende de la validez científica del método empleado, de la idoneidad de la tecnología utilizada y de la aplicación de rigurosos controles de calidad durante el procedimiento (Simons Pino, 2017).
De este modo, podemos determinar que la fiabilidad nos permite preguntarnos si la prueba ofrece razones suficientes para confiar en la información que aporta (Vázquez, 2013; Gascón Abellán, 2013).
El control de la prueba, por su parte, es la actividad institucional mediante la cual el decisor examina las condiciones de validez y fiabilidad de la evidencia. Dado que la prueba técnica es susceptible de error, corresponde al decisor asumir un rol de gatekeeper (guardián) y de «juez epistemólogo», examinando críticamente el trabajo del experto y verificando la credibilidad y validez del resultado proporcionado (Simons Pino, 2017). En este sentido, mientras el experto aporta información especializada sobre los datos, corresponde al decisor ejercer el control sustantivo para determinar el valor que debe atribuirse a dicha evidencia (Gascón Abellán, 2013).
En tal sentido, la fiabilidad y el control conforman una dualidad de objeto y mecanismo, siendo la primera aquello que debe ser examinado (Gascón Abellán, 2013; Vázquez, 2013), mientras que el segundo constituye la actividad mediante la cual el decisor examina las condiciones que permitan atribuir valor epistémico a la evidencia (Ferrer Beltrán, 2013; Simons Pino, 2017).
Análisis de la fiabilidad de la prueba y su control en la jurisprudencia del TFA:
Las categorías de fiabilidad y control permiten examinar cómo el TFA enfrenta, en casos concretos, los problemas que pueden afectar la aptitud probatoria de la evidencia técnica y científica.
El primer caso (Resolución N° 008-2022-OEFA/TFA-SE del 06 de enero de 2022), versa sobre el incumplimiento de una medida preventiva consistente en la remediación del suelo impactado por el derrame de agua con contenido de relaves acaecido el 16 de diciembre de 2018. La medida establecía que para esta actividad debían considerarse «los resultados de los muestreos previos y posteriores a la implementación de la medida». La DFAI sustentó la responsabilidad del administrado en la ausencia de los referidos monitoreos previos.
En este extremo, la prueba objeto de controversia era el monitoreo previo, un elemento de juicio de carácter científico que requería la toma de muestras de suelo y su posterior análisis químico por un laboratorio acreditado. Frente a ello, las pruebas de descargo analizadas por el TFA fueron de naturaleza técnico-instrumental, consistentes en la cédula de notificación de la resolución que dicta la medida y los reportes de emergencia que documentaron la fecha de inicio de los trabajos físicos de limpieza.
Al respecto, el TFA reconstruyó la cronología de los hechos, constatando que el administrado realizó actividades de remediación de manera inmediata. Sin embargo, la medida fue notificada recién el 21 de diciembre de 2018, es decir, cinco días después del evento y cuando las actividades de limpieza ya habían comenzado. En atención a ello, concluyó que no era factible exigir la ejecución de muestreos previos en dichas condiciones temporales, revocando la determinación de responsabilidad.
De lo expuesto, se infiere que el TFA efectuó un control lógico y sustantivo sobre las condiciones materiales de producción de la prueba, puesto que exigir retrospectivamente una prueba científica sobre un entorno fáctico que ya había sido modificado por las actividades de remediación carecía de viabilidad empírica en las circunstancias concretas.
Por otro lado, en este mismo procedimiento, la DFAI sancionó al administrado por no realizar la revegetación en los sectores 9 y 10 afectados por el derrame, basándose en lo señalado en el acta de supervisión, donde se consignó que, en ese momento, se verificó la ausencia de cobertura vegetal en ambos sectores (prueba técnica basada en observación directa).
Frente a ello, el administrado presentó reportes semanales con fotografías y videos georreferenciados que documentan el proceso paulatino de crecimiento del pasto (prueba técnica de registro continuo). Sobre el particular, el TFA evaluó la representatividad temporal de la evidencia, esto determinó que una observación realizada en un momento específico no podía, por sí sola, desvirtuar registros sucesivos que documentaban la evolución del proceso de revegetación.
En este extremo, se aprecia que el TFA efectuó un control de la fiabilidad temporal de la evidencia, al contrastar la observación puntual consignada en el acta de supervisión con registros sucesivos que documentaban la evolución del proceso de revegetación (Vázquez, 2013; Gascón Abellán, 2013; Simons Pino, 2017).
El segundo caso (Resolución N° 089-2025-OEFA/TFA-SE) aborda la imputación por el exceso de los Límites Máximos Permisibles (LMP) de mercurio total en efluentes mineros, sustentada en la muestra colectada por el OEFA durante la supervisión, realizada el 26 de julio de 2021. El exceso no pudo ser rebatido por la contramuestra presentada por el administrado (que no evidenció excedencia), debido a que la normativa exige obligatoriamente una muestra dirimente para resolver la discrepancia.
En este caso, la controversia giró en torno a la muestra dirimente analizada por el laboratorio ES4 (prueba científica). Al respecto, el TFA advirtió que la solicitud de dirimencia se realizó 56 días después de la toma (20 de setiembre de 2021) y su análisis se efectuó a los 87 días (21 de octubre de 2021), superando el límite de estabilidad química de 28 días del mercurio, vencido el 23 de agosto de 2021.
También, verificó que los resultados de la muestra oficial fueron notificados al administrado recién el 10 de septiembre de 2021. En consecuencia, al momento de la notificación, la muestra en custodia ya no resultaba idónea para una dirimencia válida al encontrarse vencida.
A este defecto de temporalidad se sumó el hecho de que el laboratorio ES4 no contaba con acreditación para mercurio, privando al administrado de una posibilidad efectiva de contradicción y afectando su derecho de defensa. Por ello, el TFA declaró la nulidad del procedimiento administrativo.
Desde la valoración racional de la prueba, se aprecia que el TFA ejerció un control sustantivo sobre las condiciones de fiabilidad de la prueba científica, al verificar que los resultados obtenidos en los informes de ensayo deben cumplir las condiciones materiales y metodológicas necesarias para garantizar la validez del resultado. (Vázquez, 2013; Gascón Abellán, 2013; Simons Pino, 2017).
El tercer caso (Resolución N° 175-2026-OEFA/TFA-SE del 31 de marzo de 2026), aborda la imputación por el incumplimiento de los instrumentos de gestión ambiental (IGA), al no haberse realizado el monitoreo de calidad de agua de mar respecto del parámetro «Hidrocarburos de petróleo (no visible)» durante el primer trimestre de 2020. Al respecto, el administrado pretendió rebatir la imputación, aduciendo que únicamente se requería un análisis organoléptico: verificación visual en campo, sustentada en la anotación de «muestra clara» en sus cadenas de custodia.
En este caso, la controversia giró en torno al intento de sustituir un informe de ensayo de laboratorio (prueba científica) por una apreciación visual realizada en campo. Al respecto, el TFA advirtió que dicha anotación no permitía acreditar técnicamente la ausencia de iridiscencias y constató que el referido parámetro ni siquiera había sido objeto de evaluación. Por ello, se confirmó la responsabilidad administrativa de la empresa.
De lo expuesto, se aprecia que el TFA ejerció un control sustantivo sobre la idoneidad metodológica de la evidencia, al advertir la paradoja de pretender acreditar empíricamente la ausencia de un parámetro catalogado como «no visible» mediante una simple apreciación visual.
Sin imponer normativamente un método químico específico, el Tribunal actuó como gatekeeper de la prueba, al determinar que dicha apreciación no podía sustituir un procedimiento técnicamente idóneo y verificable para acreditar el parámetro evaluado. De este modo, verificó que la información aportada por el administrado contara con condiciones metodológicas suficientes para atribuirle valor epistémico (Vázquez, 2013; Gascón Abellán, 2013; Simons Pino, 2017).
El cuarto caso (Resolución N° 373-2026-OEFA/TFA-SE del 8 de julio de 2026) aborda la imputación por el incumplimiento de medidas preventivas ordenadas tras una emergencia ambiental por derrame de petróleo crudo, relacionadas con la limpieza y descontaminación del área afectada. En este caso, el TFA examinó, entre otros aspectos, la fiabilidad de la prueba presentada por el administrado para acreditar la remediación del suelo, así como la suficiencia de la evidencia empleada por la DFAI para atribuir a dicha emergencia la totalidad de los residuos almacenados.
En relación con la prueba presentada por el administrado, el TFA advirtió deficiencias en las condiciones de producción y trazabilidad de las muestras, pues los muestreos realizados a 0,30 metros de profundidad corresponden a material de relleno y los informes presentados no precisaban la profundidad del muestreo ni estaban acompañados de las respectivas cadenas de custodia. En consecuencia, consideró que dichos resultados no eran suficientes para acreditar la descontaminación del área afectada.
De otro lado, respecto de la cuantificación de los residuos peligrosos, el TFA advirtió que la propia información recogida durante la supervisión evidenciaba que los almacenes contenían residuos provenientes de distintas emergencias ocurridas en 2020. Por ello, consideró que no resultaba razonable atribuir la totalidad del volumen registrado a la emergencia objeto del procedimiento.
Desde la valoración racional de la prueba, se aprecia que el TFA ejerció un control sobre la suficiencia e individualización de la evidencia, al verificar que los datos empleados para sustentar la imputación y determinar sus consecuencias sancionadoras guardaran correspondencia con el hecho concreto objeto del procedimiento. La existencia de un volumen total de residuos en los almacenes no permitía, por sí sola, atribuir dicho volumen a una emergencia específica cuando la propia evidencia de supervisión advertía la concurrencia de distintos eventos.
En este sentido, el análisis realizado permite advertir que, en el caso examinado, la fiabilidad de la prueba no depende únicamente de sus condiciones técnicas de producción, sino también de su aptitud para sustentar la inferencia que pretende realizarse a partir de ella. Así, aun cuando la supervisión hubiera permitido determinar técnicamente la existencia y el volumen de los residuos, dichos datos no podían ser utilizados como sustento de la sanción sin establecer su correspondencia con la emergencia específicamente imputada (Vázquez, 2013; Gascón Abellán, 2013; Simons Pino, 2017).
Conclusiones:
El análisis realizado permite sostener, dentro de los límites de la muestra examinada, que el Tribunal de Fiscalización Ambiental no aborda la prueba técnica únicamente desde su existencia formal o documental, sino que, en los casos analizados, examina las condiciones que determinan su fiabilidad.
En particular, las resoluciones examinadas permiten identificar que el control ejercido por el TFA se proyecta sobre distintas condiciones de producción y valoración de la evidencia: la viabilidad temporal de su obtención, la estabilidad y conservación de las muestras, la idoneidad del método empleado y la suficiencia e individualización de la evidencia respecto del hecho que se pretende acreditar. Estas diferencias permiten advertir que la fiabilidad de la prueba técnica no constituye una cualidad automática derivada de su carácter científico o de su incorporación al expediente (Gascón Abellán, 2013; Simons Pino, 2017).
Asimismo, la relación entre las categorías de fiabilidad y control de la prueba permite comprender el rol epistémico del TFA: mientras la primera permite identificar las condiciones que hacen que una evidencia sea apta para aportar información sobre los hechos, la segunda permite examinar institucionalmente el cumplimiento de dichas condiciones. En los casos analizados, este control se manifiesta cuando el Tribunal contrasta la evidencia con las circunstancias concretas de su producción y no se limita a aceptar su apariencia formal (Ferrer Beltrán, 2013; Simons Pino, 2017). De este modo, las categorías empleadas permiten identificar, en la muestra analizada, cómo la valoración racional de la prueba se concreta en el examen de las condiciones que sustentan su fiabilidad y en el control que sobre ellas ejerce el decisor.
Referencias:
[1] De conformidad con lo dispuesto en los artículos 6 y 11 de la Ley N° 29325, Ley del Sistema Nacional de Evaluación y Fiscalización Ambiental.
Bibliografía:
Ferrer Beltrán, J. (2013). La prueba es libertad pero no tanto: Una teoría de la prueba cuasibenthamiana. En C. Vázquez (Ed.), Estándares de prueba y prueba científica: Ensayos de epistemología jurídica (pp. 21–39). Marcial Pons.
Gascón Abellán, M. (2013). Prueba científica: Un mapa de retos. En C. Vázquez (Ed.), Estándares de prueba y prueba científica: Ensayos de epistemología jurídica (pp. 181–201). Marcial Pons.
Simons Pino, A. (2017). La prueba científica. THEMIS Revista de Derecho, (71), 209–226. https://doi.org/10.18800/themis.201701.014
Taruffo, M. (2013). La aplicación de estándares científicos a las ciencias sociales y forenses (M. Aramburo, Trad.). En C. Vázquez (Ed.), Estándares de prueba y prueba científica: Ensayos de epistemología jurídica (pp. 203–213). Marcial Pons.
Taruffo, M. (2014). La verdad en el proceso (E. Ariano Deho, Trad.). Derecho & Sociedad, (40), 239–248.
Vázquez, C. (2013). A modo de presentación. En C. Vázquez (Ed.), Estándares de prueba y prueba científica: Ensayos de epistemología jurídica (pp. 11–20). Marcial Pons.
Jurisprudencia Analizada (Resoluciones del TFA):
Organismo de Evaluación y Fiscalización Ambiental. (2022). Resolución N° 008-2022-OEFA/TFA-SE. Tribunal de Fiscalización Ambiental. [https://www.gob.pe/institucion/oefa/informes-publicaciones/2729705-resolucion-n-008-2022-oefa-tfa-se]
Organismo de Evaluación y Fiscalización Ambiental. (2025). Resolución N° 089-2025-OEFA/TFA-SE. Tribunal de Fiscalización Ambiental. [https://www.gob.pe/institucion/oefa/informes-publicaciones/6543535-resolucion-n-089-2025-oefa-tfa-se]
Organismo de Evaluación y Fiscalización Ambiental. (2026a). Resolución N° 175-2026-OEFA/TFA-SE. Tribunal de Fiscalización Ambiental. [https://www.gob.pe/institucion/oefa/informes-publicaciones/8000912-resolucion-n-175-2026-oefa-tfa-se]
Organismo de Evaluación y Fiscalización Ambiental. (2026b). Resolución N° 373-2026-OEFA/TFA-SE. Tribunal de Fiscalización Ambiental. [https://www.gob.pe/institucion/oefa/informes-publicaciones/8511334-resolucion-n-373-2026-oefa-tfa-se]